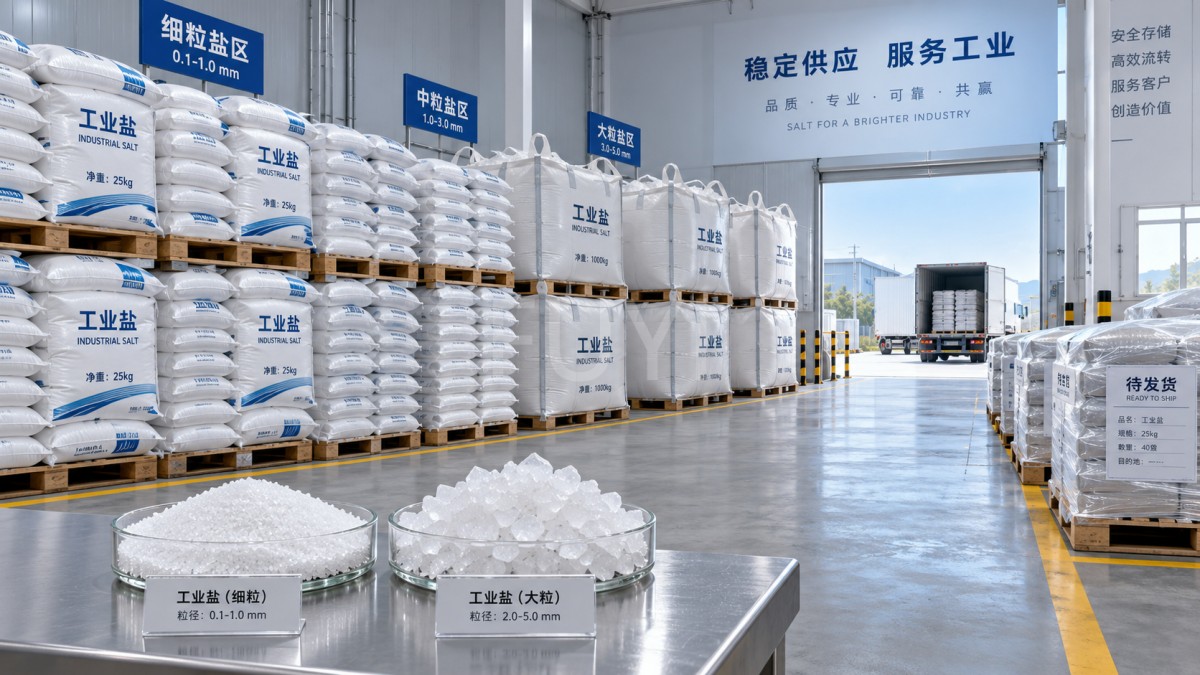
Un almacén puede estar lleno mientras resulta difícil atender los pedidos pendientes. En una operación de sal o productos sódicos, puede haber palés de un grado sin movimiento mientras los clientes solicitan otro nivel de pureza, tamaño de partícula o formato de envase. El activo aparente consume entonces efectivo, capacidad de almacenamiento y tiempo de manipulación sin generar ventas.
El inventario de baja rotación reduce los márgenes mediante costes de financiación, manipulación adicional, deterioro de la calidad, descuentos y posibles ajustes a la baja del valor contable. La primera medida correctiva no consiste en reducir las existencias indiscriminadamente: hay que separar el inventario que realmente puede recuperarse del que no tiene una demanda creíble y, después, ajustar las compras y la producción a las especificaciones que los clientes realmente adquieren.
La pérdida de margen comienza antes de un ajuste a la baja
El inventario puede permanecer en el balance por el valor registrado mucho después de que su contribución económica se haya debilitado. El dinero comprometido en materiales sin vender no puede destinarse a grados de mayor rotación, mantenimiento u otras necesidades operativas. El capital de trabajo financiado mediante préstamos genera gastos financieros; el inventario financiado con recursos propios también tiene un coste de oportunidad.
El almacenamiento genera costes adicionales, pero la medida pertinente va más allá del alquiler del almacén. Las inspecciones adicionales, la sustitución de envases dañados, los traslados entre ubicaciones y los muestreos repetidos consumen recursos. Además, un almacén saturado puede ralentizar el despacho de pedidos rentables o exigir el uso de almacenamiento externo.
En algunos grados de sal, la absorción de humedad y el apelmazamiento pueden hacer que el material no sea apto para el proceso de alimentación o disolución de un cliente, aunque la pureza química siga siendo aceptable. El deterioro del envase puede introducir contaminación o debilitar la contención. Estos efectos dependen del material, el envase y las condiciones de almacenamiento; la antigüedad por sí sola no demuestra que un lote haya fallado.
Por último, recuperar el coste de producción original se vuelve más difícil cuando cambian los requisitos de los clientes. La venta puede requerir un reenvasado, una nueva homologación o un descuento. Estos costes de recuperación reducen la contribución restante, aunque finalmente se expida el inventario.
Calcule el coste de esperar, no solo el valor de las existencias
Una revisión útil compara dos medidas: el valor contable del inventario y su recuperación neta prevista. Esta última debe reflejar un precio de venta realista, menos los costes incrementales necesarios para preparar y completar la venta. No dé por sentado que el precio de la factura más reciente se aplica a un lote antiguo con un envase o unas especificaciones diferentes.
Para tomar decisiones de gestión, estime el coste de mantener las existencias durante el período de revisión como la suma de los costes de financiación, almacenamiento incremental, manipulación y ensayos, así como de las pérdidas previstas por deterioro o descuentos. Mantenga separado el tratamiento contable: algunos de estos costes afectan al margen bruto, mientras que otros figuran en los gastos operativos o financieros. Todos pueden reducir la rentabilidad del negocio.
No contabilice la misma pérdida dos veces. Por ejemplo, si el precio de venta previsto ya incluye un descuento relacionado con la calidad, añadir ese descuento de nuevo como un coste de recuperación independiente exagera la exposición. Del mismo modo, los gastos generales de almacén asignados no representan automáticamente un ahorro de efectivo cuando se retira el inventario.
Identifique la discrepancia de especificaciones que explica el inventario envejecido
Una categoría total denominada «productos sódicos» es demasiado amplia para tomar decisiones útiles. Revise las existencias por producto, grado, lote, características de las partículas, envase y estado de aprobación por parte del cliente. Dos lotes con la misma descripción química general pueden no ser intercambiables en el proceso de un comprador.
El registro de inventario debe vincular cada lote con su fecha de producción o recepción, último movimiento, estado de calidad, condiciones de almacenamiento e historial de demanda. Distinga los envíos de los traslados internos: mover palés entre almacenes no demuestra que exista demanda de mercado.
A continuación, compare las existencias disponibles con la demanda que realmente pueda consumirlas. Los pedidos en firme son un indicio más sólido que las consultas, y una especificación aprobada es más fiable que una posible aplicación alternativa. Incluya el material ya pedido o cuya producción esté programada; de lo contrario, una decisión de compra puede volver a generar excedentes antes de reducir las existencias actuales.
No existe un umbral de antigüedad universal para todos los productos químicos. Un grado estable con una demanda estacional predecible puede tener una rotación lenta razonable. Un material sensible a la humedad, un plazo de homologación corto o una especificación de cliente descatalogada requieren atención más temprana. Los intervalos de antigüedad deben activar una investigación en función del riesgo del producto y del plazo de reposición, no provocar automáticamente su eliminación.
El ahorro en compras puede generar un problema de existencias más costoso
Las grandes cantidades de compra y las campañas de producción prolongadas suelen reducir el coste unitario aparente. Ese ahorro es cuestionable cuando el volumen adicional supera el consumo creíble. Las campañas más largas pueden reducir los costes de cambio de producto, pero dejar almacenado un grado poco solicitado y retrasar la producción de uno que los clientes necesitan.
Compare las opciones de compra o de campaña según el coste total pertinente: coste de adquisición o producción, transporte, costes de cambio de producto, coste de mantenimiento del inventario y pérdidas de recuperación probables. Una entrega más pequeña puede ser económicamente preferible incluso con un precio unitario mayor, siempre que la continuidad del suministro siga siendo aceptable.
Esta disciplina también se aplica a los intermedios orgánicos almacenados junto con los productos de sal. La ficha de cloruro de etanol indica una pureza de al menos el 99 %, la fórmula molecular C2H3ClO, un peso molecular de 78.5 y el CAS n.º 75-36-5, con tambores de hierro galvanizado de 200 kg o el envase solicitado por el cliente. Describe su uso como intermedio en síntesis orgánica, química farmacéutica y química de plaguicidas.
Antes de comprar, resuelva la discrepancia de identidad: el CAS n.º 75-36-5 identifica el cloruro de acetilo, por lo que el nombre indicado no debe utilizarse por sí solo para aprobar una compra. Confirme la identidad química, la ficha de datos de seguridad y la compatibilidad del envase. Que se indique un formato de envase no demuestra que sea adecuado para cualquier duración o condición de almacenamiento. La documentación sin resolver puede dejar el inventario inutilizable para un pedido previsto, aunque la pureza declarada sea aceptable.
Elija una vía de recuperación para cada lote
Empiece por la calidad y la idoneidad para el mercado, no por una reducción de precio. Un descuento no puede hacer aceptable un lote inadecuado, y una decisión interna de reclasificar el material no sustituye la aprobación del cliente.
- Vender para atender una demanda confirmada. Haga coincidir los resultados del lote y el envase con la especificación actual del cliente y, a continuación, compruebe que el precio propuesto cubra los costes restantes de cumplimiento del pedido.
- Reenvasar o reprocesar solo si existe un destino definido. Confirme la viabilidad técnica, los procedimientos aprobados, el rendimiento previsto y los criterios de aceptación antes de invertir más dinero. Reprocesar existencias sin demanda solo cambia la forma del excedente.
- Considere una aplicación alternativa. Obtenga la aprobación para la especificación real y mantenga un etiquetado y una trazabilidad precisos. No presente un lote fuera de especificación como si cumpliera su grado original.
- Utilice una vía de eliminación aprobada cuando la recuperación no sea viable. Compare los ingresos previstos con los costes de ensayo, procesamiento, venta y mantenimiento. Los requisitos medioambientales y de seguridad siguen siendo aplicables, independientemente del valor comercial de las existencias.
El departamento de finanzas debe evaluar si el valor contable sigue siendo justificable conforme a la política contable aplicable. Los ajustes a la baja reconocen una pérdida; no liberan espacio de almacén ni efectivo. Por tanto, la disposición física y la valoración financiera requieren responsables y plazos distintos.
Adapte la reposición a las existencias utilizables
Tras identificar los excedentes, cambie la decisión que los generó. La planificación de compras y producción debe considerar conjuntamente el inventario utilizable, los pedidos pendientes, la producción programada y la demanda por especificación. Las existencias pendientes de homologación deben ser visibles, pero no considerarse inmediatamente disponibles para todos los clientes.
Revise las cantidades mínimas de pedido y el tamaño de las campañas cuando cambie la demanda. Mantenga existencias de seguridad cuando una interrupción del suministro resulte costosa, pero calcule su nivel en función de la incertidumbre del plazo de entrega y la variabilidad del consumo, no de una previsión sin fundamento. Cuando sea adecuado, ajuste los calendarios de entrega al consumo en lugar de aceptar de una sola vez toda la cantidad de compra.
Realice un seguimiento del valor de las existencias envejecidas junto con la rotación del inventario, las retenciones por calidad y las ventas recuperadas tras descontar los costes incrementales. Asigne a cada lote de baja rotación una medida, un responsable y una fecha para la siguiente revisión. Debe cuestionarse cualquier producción o compra propuesta cuando las existencias utilizables equivalentes ya superen la demanda creíble, incluso si el nuevo coste unitario parece atractivo.
Dejar Un Mensaje
Si está interesado en nuestros productos y desea conocer más detalles, por favor deje un mensaje aquí, le responderemos lo antes posible.